

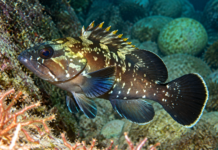






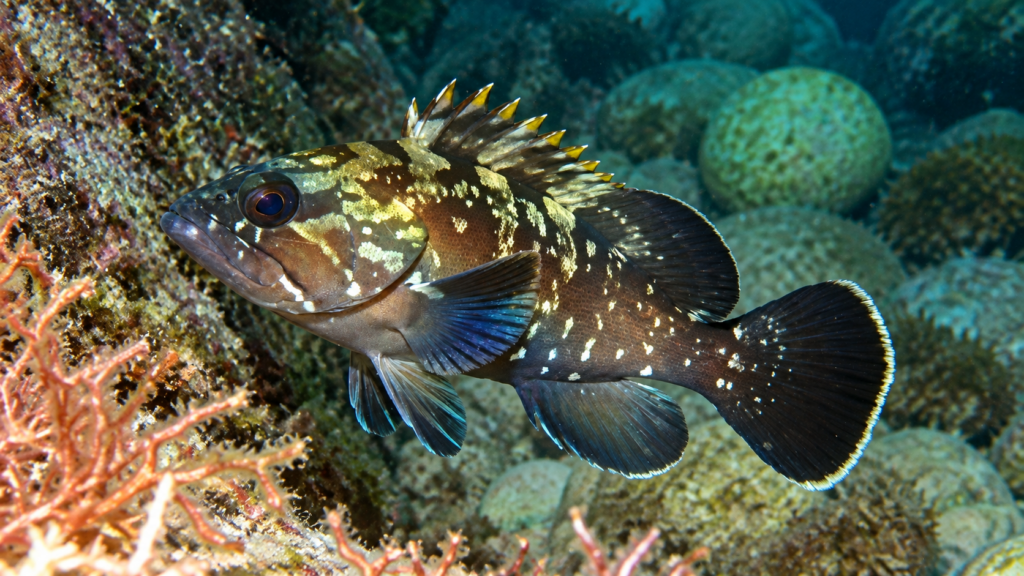
Μια από τις πιο ασυνήθιστες φορολογικές υποθέσεις των τελευταίων ετών κατέληξε στη Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ), με πρωταγωνίστρια μια… σφυρίδα και ένα πρόστιμο 500 ευρώ.
Ελεγκτές της φορολογικής διοίκησης έκριναν, εξετάζοντας μεταξύ άλλων τα μάτια και τη νεκρική ακαμψία των ψαριών, ότι τα αλιεύματα ήταν πιο φρέσκα από όσο προέκυπτε από τα παραστατικά που επικαλέστηκε η επιχείρηση. Το πρόστιμο τελικά ακυρώθηκε, καθώς κρίθηκε ότι η παράβαση δεν είχε τεκμηριωθεί επαρκώς.

Η σφυρίδα των 98 ευρώ που έφερε πρόστιμο 500 ευρώ
Σύμφωνα με το Πρώτο Θέμα, η υπόθεση αφορά εταιρεία με έδρα την Αθήνα και υποκατάστημα στην Ερμούπολη της Σύρου. Στις 22 Ιουλίου 2024 κλιμάκιο της ΥΕΔΔΕ Αττικής πραγματοποίησε έλεγχο στην επιχείρηση και καταμέτρησε τα νωπά ψάρια που βρίσκονταν στο ψυγείο. Ανάμεσά τους εντοπίστηκαν 3,5 κιλά σφυρίδας, αξίας 98 ευρώ.
Η επιχείρηση διέθετε τιμολόγιο και δελτίο αποστολής για αγορά 8,3 κιλών σφυρίδας στις 15 Ιουλίου 2024, δηλαδή επτά ημέρες πριν από τον έλεγχο.
Οι ελεγκτές, ωστόσο, εκτίμησαν ότι τα 3,5 κιλά που βρήκαν στο ψυγείο δεν προέρχονταν από εκείνη την αγορά. Για να καταλήξουν σε αυτό το συμπέρασμα εξέτασαν τη νεκρική ακαμψία, την κατάσταση των οφθαλμών και άλλα χαρακτηριστικά των ψαριών, θεωρώντας ότι παρέπεμπαν σε πιο πρόσφατη προμήθεια.
Έτσι θεώρησαν ότι δεν είχε εκδοθεί το προβλεπόμενο φορολογικό παραστατικό για τη συγκεκριμένη αγορά. Τον Απρίλιο του 2026 εκδόθηκε η οριστική πράξη επιβολής προστίμου 500 ευρώ.
Η επιχείρηση προσέφυγε και δικαιώθηκε
Η εταιρεία προσέφυγε στη ΔΕΔ, υποστηρίζοντας ότι τα ψάρια αποτελούσαν μέρος της αγοράς των 8,3 κιλών και καλύπτονταν κανονικά από τα υπάρχοντα παραστατικά.
Το κρίσιμο σημείο ήταν ο τρόπος με τον οποίο οι ελεγκτές είχαν προσδιορίσει ουσιαστικά… την ηλικία της σφυρίδας.
Η ΔΕΔ διαπίστωσε ότι δεν είχε πραγματοποιηθεί πλήρης ελεγκτική επαλήθευση των αποθεμάτων που να αποδεικνύει αντικειμενικά ότι τα 3,5 κιλά δεν μπορούσαν να προέρχονται από την καταγεγραμμένη αγορά.
Παράλληλα, στην έκθεση δεν υπήρχαν επαρκή επιστημονικά ή άλλα αντικειμενικά στοιχεία που να αποδεικνύουν ότι η κατάσταση των ματιών και η νεκρική ακαμψία του ψαριού μπορούσαν να τεκμηριώσουν πως είχε αγοραστεί σε μεταγενέστερο χρόνο.
Η Διεύθυνση Επίλυσης Διαφορών έκρινε τελικά ότι η φορολογική παράβαση δεν είχε αιτιολογηθεί επαρκώς, έκανε δεκτή την προσφυγή της επιχείρησης και ακύρωσε το πρόστιμο των 500 ευρώ.